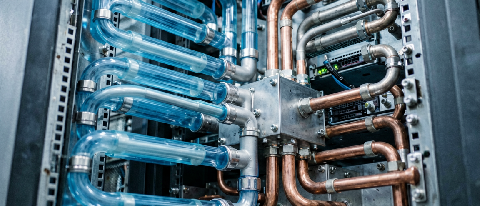
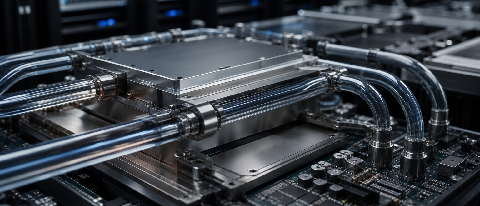
6月下旬,深圳河套学院的一台空调外机发出持续的轰鸣。这里,上千颗昇腾910C芯片正全速运转,处理着DeepSeek-V4-Pro超过1.6万亿参数的后训练任务。几天前,该集群以0.3‰的低故障率和超30%的有效算力利用率(MFU),完成了这一庞大数据流的吞吐。在这组亮眼数据的背后,是一个被忽视的物理极限:散热。
曾经,风冷是数据中心的默认选项。但随着大模型迭代加速,散热问题已从“工程优化”升级为“生存底线”。据新浪财经4月发布的行业分析,2026年被产业界公认为液冷放量的关键元年。驱动这一转变的直接推手,是芯片功耗的指数级攀升。以英伟达为例,其H100芯片的热设计功耗(TDP)为700W,而最新一代B200/B300系列已稳稳站上1000W以上。在高密度部署下,传统风冷不仅效率骤降,更面临气流短路和噪音污染的双重风险。
从“可选”到“刚需”的液冷革命
走进2026年6月24日至26日在广州琶洲举办的深圳国际AI算力及液冷产业生态展览会,展台上的主角已不再是巨大的冷却塔,而是浸泡在绝缘氟化液或矿物油中的服务器裸板。
浸没式液冷的逻辑简单直接:发热元件直接浸入冷却液,热量由液体带走,而非依赖空气传导。这种技术正从试点示范迈向规模量产。根据Global Market Insights数据,全球数据中心液冷市场规模预计将从2026年的60亿美元,增长至2035年的271亿美元,年复合增长率达18.2%。北美市场因超大规模数据中心密集部署,预计占据2035年38.60%的份额;中国则借助“东数西算”工程,成为仅次于北美的第二大增长极。
对于国产智算中心,液冷不仅是技术选择,更是降低PUE(电源使用效率)的硬性指标。在深圳河套学院案例中,引入液冷后集群PUE值被严格控制在1.1左右。这意味着每消耗1度电用于计算,仅极少量能量浪费在制冷上。相比之下,传统风冷数据中心的PUE通常徘徊在1.3至1.5之间。在电费高昂的运营成本结构中,这0.2的差距,每年可节省数百万乃至上千万人民币。
液冷不是万能药:运维与调度的新博弈
然而,液冷技术并非没有代价。液体泄漏风险、密封材料老化、冷却液更换成本,以及极高的重资产投入,让许多数据中心负责人感到头疼。一旦建成,液冷机房的改造难度远超风冷。
因此,算力调度算法的重要性被无限放大。过去,我们通过软件层面对AI Agent成本进行管控;现在,这种逻辑延伸至硬件层面:如何利用智能调度,将高发热任务动态分配至具备液冷能力的机柜?如何在非高温时段进行批量推理以平抑峰值功耗?
这种“软硬协同”的理念,甚至延伸至端侧设备。如近期实测所示,iPhone 19 Pro Max通过VC均热板和二级缓存优化,在连续运行70B本地大模型时,背部温度能稳定在61℃且不降频。微观层面的热管理智慧,同样适用于宏观的数据中心集群。通过细粒度温度监控和动态频率调整,算法如同“交通警察”,引导热量有序流动,避免局部热点形成。
合规压力下的绿色计算
绿色计算的另一重驱动力来自合规。随着欧盟《AI法案》在2026年第三季度进入实质性执法阶段,对环境影响的评估将成为审查重点。若想在出海过程中规避高达全球营收7%的罚款风险,企业必须从基础设施层面构建透明的能耗监控体系。
站在2026年夏季回望,AI算力的焦虑已从单纯的“芯片缺货”转向“能源与散热瓶颈”。液冷技术的普及,标志着数据中心行业从粗放扩张进入精细化运营时代。无论是深圳的千卡集群,还是硅谷的超大规模数据中心,都在同一条赛道上奔跑:如何在有限的电力和散热资源下,挖掘出最大的智能潜能。
未来的竞争,将是绿色算力的竞争。谁能在降低PUE的同时保持高MFU,谁就能在这场漫长的算力马拉松中跑得更稳。