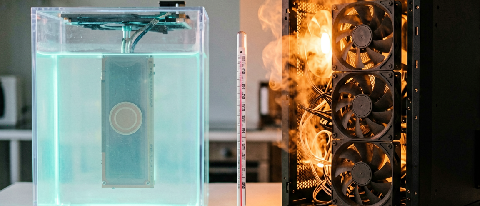深圳的夏天,气温逼近38℃。对普通人来说,这只是出门需要带伞的日子;但对数据中心运维工程师而言,这是PUE考核的生死线。2026年6月,英伟达Vera Rubin NVL72架构全面部署,单芯片功耗从H100时代的700W跃升至2000W甚至更高。传统风冷在物理层面已触天花板,强行维持不仅面临宕机风险,更会被碳排放指标勒令整改。
新华三在NAVIGATE 2026领航者峰会上发布的高密全液冷整机S90000,通过重构供电与散热范式,将PUE压至1.05以下。这不再是营销噱头,而是算力扩张的物理铁律。过去三年,数据中心从“风冷主导”剧烈转向“液冷渗透”。2023年,冷板式液冷还是高性能计算的“可选配置”;到了2026年,它已成为AI算力基础设施的“必选项”。
Global Market Insights数据显示,2025年全球数据中心液冷市场规模估值为48亿美元,2026年预计达60亿美元,并将在2035年飙升至271亿美元。这种爆发并非源于环保情怀,而是赤裸裸的算力焦虑。以深圳河套学院集群为例,2026年初改造后PUE稳定在1.1左右。相比之下,传统风冷在夏季高温期PUE往往难低于1.3,极端天气下甚至飙升1.5以上。每增加1000P AI算力,风冷方案每年多消耗数百万度电。在电价波动加剧的当下,这笔电费足以吞噬大部分算力利润。
冷板 vs 浸没:两本不同的成本账
液冷并非铁板一块,主流方案分为冷板式和浸没式。许多决策者在选型时误以为浸没式更先进就更好,实则两者在经济模型上差异显著。
冷板式液冷类似于PC散热器,通过金属冷板贴合芯片,利用液体循环带走热量。其最大优势在于兼容性。中科曙光早在2015年实现商业化落地,如今华为、浪潮等厂商的冷板服务器已广泛部署。对于拥有大量x86服务器的传统数据中心,冷板式改造无需更换服务器本体,只需替换管路和CDU(冷量分配单元),初期投入相对较低。行业实测显示,冷板式方案可将PUE稳定在1.25以下,散热效率较风冷提升3倍。局限在于,它主要针对CPU/GPU局部散热,对机柜内其他部件(如交换机、内存)覆盖不足,难以达到浸没式的极致低温。
浸没式液冷将整个服务器浸泡在绝缘冷却液中。阿里、百度等互联网巨头在此领域投入较早。优势是散热效率极高,PUE可低至1.05-1.1,噪音几乎为零,且允许更高机柜密度,单机柜功率突破100kW,甚至达200kW以上。然而,浸没式门槛极高。首先,冷却液(如氟化液)成本昂贵,且存在泄漏风险,修复成本高昂。其次,服务器维护繁琐,插拔硬盘或升级内存需在液槽中进行,运维人员须穿戴特殊防护装备。此外,冷却液的挥发损耗和定期净化也是持续隐性开支。
TCO视角下的经济驱动力
若只看CAPEX(资本性支出),液冷似乎比风冷贵。但TCO(总拥有成本)才是决定生死的关键。假设一个5000机架数据中心,电费占TCO 60%以上。若PUE从1.3降至1.1,每年可节省数千万度电。以工业电价0.8元/度计算,每年电费节省可达数百万元。通常2-3年内,液冷节省的电费就能覆盖额外初期建设成本。
政策端压力也在加速进程。2026年,多地出台新规,新建大型数据中心PUE不得高于1.15。不采用液冷,新建数据中心将面临无法获批困境。液冷爆发重塑产业链格局。上游泵阀、管路、CDU制造商迎来红利期,中游服务器厂商加速自研液冷模块,下游云厂商通过定制化方案锁定成本。冷却液市场竞争尚未固化,道康宁、3M等国际巨头与国产替代方案并存,价格战酝酿中。
关注点不应仅停留PUE数字,更应关注液冷技术标准化进程。目前,不同厂商液冷接口缺乏统一标准,导致互操作性问题突出。未来,随着OCP等组织推动液冷接口标准化,TCO有望进一步下降。在这个夏天,当热浪席卷城市时,数据中心里的液冷泵正在无声运转。它们不仅是散热工具,更是AI时代能效革命核心引擎。对于试图在2026年及以后构建AI算力的企业来说,液冷不再是“要不要做”的问题,而是“如何做最优”的算术题。