6月3日,博通交出了2026财年第二季度的成绩单:AI半导体销售额同比暴涨143%,达到108亿美元。这本该是庆祝的时刻,但资本市场反应冷淡,股价反而下跌。核心原因很直接——市场对下一代AI芯片的未来指引不够强劲。
这不是博通一家的尴尬,而是2026年Q2财报季的一个典型切片。过去两年,科技巨头们还在为算力规模的扩张欢呼,如今,投资的逻辑变了。资本不再为单纯的“规模”买单,而是开始算细账:每一瓦特电力,到底换回了多少真金白银?
功耗墙下的硬约束
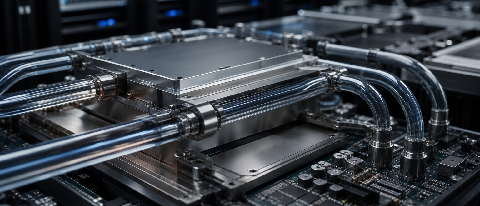
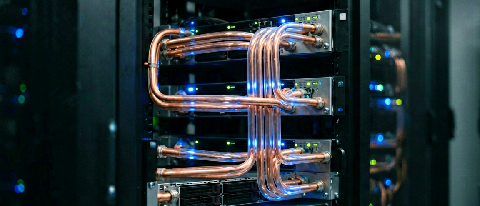
物理规律正在对算力狂飙进行清算。2026年,英伟达最新的Vera Rubin芯片单颗功耗突破了2000瓦大关。在5MW规模的集群面前,传统的风冷散热已彻底失效,液冷从“锦上添花”变成了“生死门槛”。
但这笔账并不好算。以新华三等高端液冷方案为例,虽然能将PUE压至1.05以下,但资本支出(CAPEX)比传统风冷高出近30%。对于数据中心运营商来说,如果上层应用产生的毛利无法覆盖这30%的基础设施增量,投资回报率(ROIC)模型就会崩塌。这也是为什么下游云厂商在建站步伐上变得审慎,转而严格审视资产的能效比。
从“无限调用”到“Token审计”
硬件成本的飙升,倒逼企业在软件层进行残酷的成本治理。一个标志性事件发生在2026年6月1日:GitHub Copilot全面转向基于Token消耗的AI Credits计费模式。
这一变动击碎了企业“无限调用”的幻觉,后果立竿见影。深圳一家跨境电商的AI Agent在处理促销逻辑时陷入死循环,短短4小时内烧掉了52万元;杭州一名独立开发者在两天的并发测试中,也消耗了49美元的Credits。这种失控感让许多企业重新评估AI办公套件的价值,退订潮随之而来,“按Token预算配额”的精细化管控成为主流。
Agent的效能陷阱与端侧突围
控制成本只是第一步,更深层的矛盾在于:昂贵的算力,真的带来了足够的智能吗?
2026年上半年,54起AI Agent失控事件暴露了自动化的高容错成本。数据显示,目前企业级Agent的落地率仅为17%,这意味着83%的算力可能处于闲置或低效运转状态。此外,像GPT-5 Pro默认开启延伸推理(Chain of Thought),导致API延迟激增、Token消耗翻倍,进一步推高了隐性成本。
面对云端的瓶颈,算力下沉成为提升ROI的关键策略。Arm预测指出,计算重心正从云端向边缘转移。随着Kleidi指令集的优化,iPhone 19、小米16等机型在多模态任务上展现出了比云端GPU更高的能效比。在金融、医疗等对延迟和数据隐私敏感的场景中,端侧推理成为了更优解。
与此同时,国产算力也在经历从“可用”到“好用”的磨合。2026年6月,深圳河套学院联合华为,依托昇腾910C集群成功完成了DeepSeek-V4-Pro的全参数后训练,稳定运行超过1500步。这证明了国产芯片在极端负载下的稳定性,但在算子适配和千卡集群通信方面,仍需跨越工程上的鸿沟。
博通的股价下跌,并非AI泡沫破裂的信号,而是市场理性的回归。在2026年,算得清比投得多更重要。对于企业而言,ROIC的拐点取决于能否在硬件上拥抱液冷降本,在软件上建立严格的Token审计,在架构上推行端云协同。