Robotaxi走向商业化,分水岭并不是车能不能自己开,而是能否在明确的规则下持续收费、处理事故并承担责任。
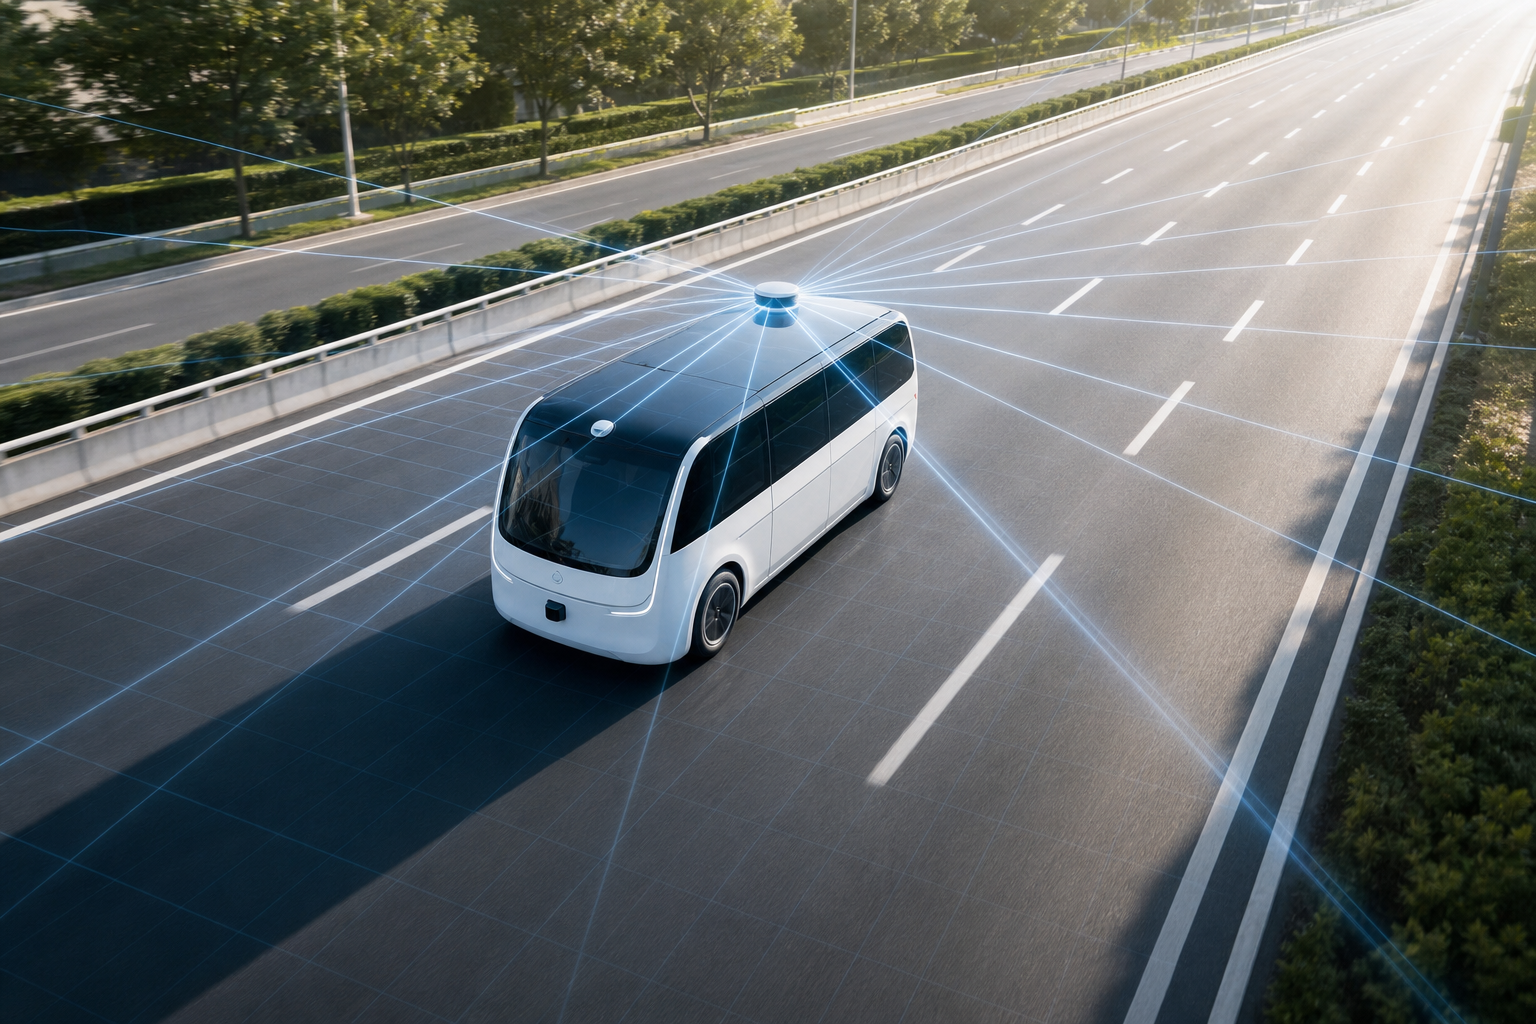
网通社援引的政策信息显示,自2025年7月20日起,工信部与公安部相关新规允许上海、广州、深圳、重庆、杭州开放L4级自动驾驶商业化运营。车辆无需配备安全员,运营范围也不再排除高速路段。
这几项变化把Robotaxi推到了更复杂的道路环境中。过去在封闭园区、固定路线或低速场景中成立的方案,进入城市开放道路和高速公路后,需要面对更高车速、更复杂的交通参与者,以及事故发生后的责任认定。
拿到L4许可,不等于可以随处运营
“五城开放”容易让人误以为Robotaxi已经可以不受限制地接单。实际边界仍然取决于许可条件和城市执行规则。
国家层面的政策给出准入方向,具体运营仍需落到车辆、区域、道路和运营主体。某款车获得测试资格,不代表同一企业的全部车辆都能收费载客;一座城市开放商业运营,也不意味着所有城区和高速路段同时纳入服务范围。
因此,判断一家Robotaxi企业是否进入商业化,不能只看它有没有无人车上路。更关键的问题包括:车辆获准在哪些区域运行,能否向乘客收费,是否允许车内不设安全员,以及高速场景是否已被纳入实际许可。
现有素材能够确认五座城市获得开放L4商业运营的政策空间,但不足以支持对各城市2026年第三季度具体运营区域、车队规模和收费规则作进一步判断。这些信息仍应以当地主管部门公布的许可文件为准。
200线激光雷达抬高了入场门槛
网通社提供的材料还提到,新规要求激光雷达分辨率不低于200线。这是一条具体的硬件门槛,也直接影响车辆方案和成本结构。
对于Robotaxi运营商来说,传感器配置已经不只是技术路线选择。车辆要进入L4商业运营,必须先满足监管对感知能力的要求。依赖低配传感器压缩成本的方案,会面临更直接的准入压力。
这也解释了Robotaxi商业化中的一组现实矛盾:车队需要降低单车成本,监管同时要求车辆具备足够的安全冗余。成本下降可以推动规模投放,但不能以绕开准入标准为代价。
佐思汽研的相关材料将Robotaxi列为L3至L4自动驾驶的主要落地场景之一,并提到多家企业把2026年视为规模化发展的重要节点。规模能否真正扩大,最终仍要回到单车合规、运营成本和订单密度,而不是只看企业公布的投放计划。
无安全员之后,事故不能再推给“接管不及时”
新规带来的另一项变化,是事故责任按照“系统技术缺陷比例”划分。
在配备安全员的测试阶段,事故调查往往需要判断驾驶员是否及时接管。取消安全员后,责任链条会更多指向自动驾驶系统、车辆本身和运营主体。感知、决策、制动或转向环节出现问题,都可能影响最终的责任比例。
这要求运营方保留完整、可核验的车辆运行记录。发生事故后,需要还原系统识别到了什么、作出了什么决策,以及车辆执行是否正常。缺少连续数据,技术缺陷就难以被准确定位,责任划分也会陷入争议。
保险同样要适应这种变化。传统车险主要围绕驾驶人和车辆损失设计,L4 Robotaxi则增加了软件、传感器和运营系统等责任主体。现有素材没有提供专项保险产品、保费模型或保险公司合作项目的可靠信息,因此无法断言行业已经形成统一方案。可以确定的是,责任按技术缺陷划分后,保险定价和理赔流程都需要覆盖自动驾驶系统风险。
商业化要算清三笔账
Robotaxi从示范运营走向收费服务,至少要算清三笔账。
第一笔是合规账。车辆是否满足L4准入条件,运营道路是否在许可范围内,城市细则是否允许取消安全员,都会直接决定业务能不能开展。
第二笔是成本账。200线激光雷达等硬件要求提高了基础配置,企业需要依靠车辆利用率、运营效率和维护能力消化成本。网通社材料提到,2026年已有多家企业实现单车盈利,但没有给出具体企业、城市和核算口径,因此这一结论仍需结合企业披露进一步验证。
第三笔是责任账。无人化可以减少车内安全员,却不会让事故处理变简单。运营方需要建立数据留存、远程处置、事故调查和理赔机制。任何一个环节缺位,都可能让一次事故变成长期停运风险。
政策放开安全员和高速路段,解决的是Robotaxi能否进入更大范围运营的问题。真正的商业边界,则由地方许可、硬件标准和事故责任共同划定。
对乘客而言,判断Robotaxi是否成熟,也不必只看它跑了多少公里。能否明确告知运营范围,发生异常时由谁处理,事故后如何认定责任和完成理赔,这些更接近商业服务的基本要求。
Robotaxi已经越过单纯展示技术的阶段。接下来比拼的,是谁能在许可范围内把安全、成本和责任长期管住。