一张路线图引发的连锁焦虑
Arm CEO Rene Haas 预计在 2026 年夏季正式公布 Arm 自研芯片的消息,已经在产业链上传了几个月。据《麻省理工科技评论》中文版报道,这款芯片面向数据中心 CPU,Meta 据传是首位客户,由台积电代工——模式上几乎复刻苹果。
但真正让手机厂商坐不住的,不是 Arm 抢云端的饭碗,而是 2025 年 9 月推出的 Arm Lumex CSS(Compute Subsystem,计算子系统)平台。据 21 财经报道,Lumex 把 CPU、GPU、NPU 的 IP 打包卖给手机厂商,目的是"为旗舰级智能手机及下一代个人计算设备提供端侧 AI 加速"。
Arm 的角色正在悄悄变:从"卖图纸"的 IP 大爷,到"卖整套参考设计"的方案商,再到"亲自下场造芯片"的竞争者。这三层身份叠加,意味着它的客户们——高通、联发科、苹果——现在要重新评估自己的护城河。
14B 模型跑得动,但跑不"用"
端侧 AI 这两年的瓶颈,业内人心里都有数:不是算力不够,是热密度和内存带宽卡住了 14B 以上模型的部署上限。
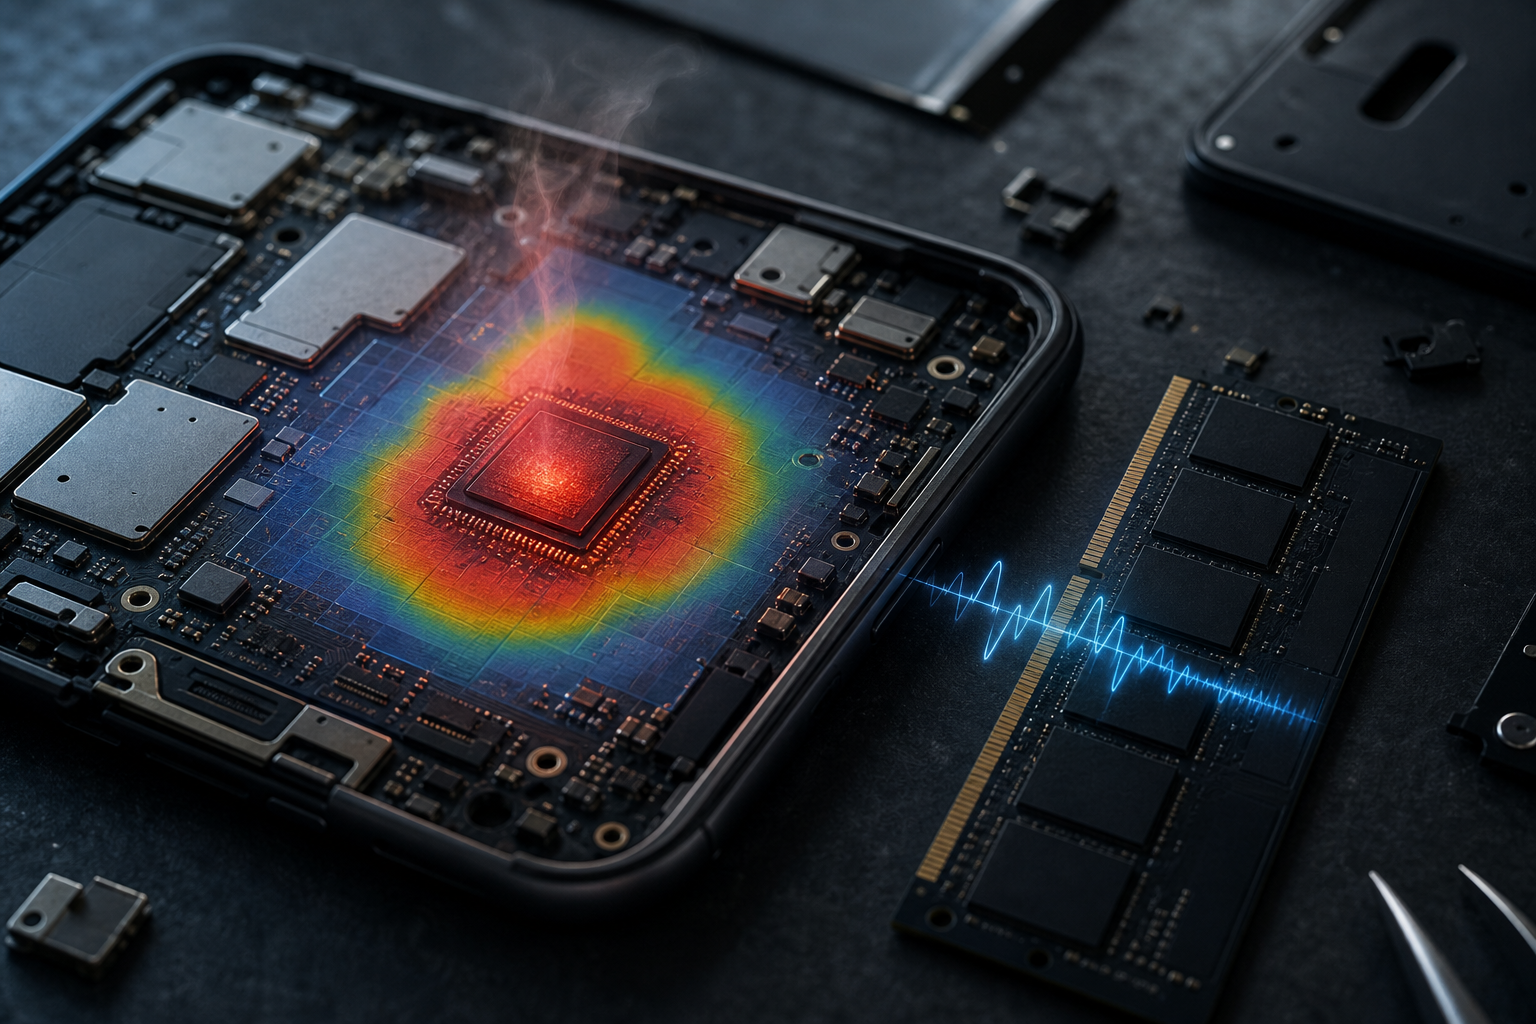
一个具体的数字可以说明问题:搭载高通骁龙 8 Gen5 的三款量产旗舰机,NPU 调度优化后跑 14B 模型,整机功耗压到 5.8W,但热成像显示 SoC 热点从传统中框位置横向串扰到摄像头模组,CMOS 旁边的温度飙到 47.2℃(详见站内实测《骁龙8 Gen5实测翻车:14B模型跑顺了,但摄像头被烤到47℃》)。这意味着端侧大模型要普及,手机散热架构必须从单热点设计转向双热点分区方案。
内存带宽这边的情况更尴尬。LPDDR5X 的带宽天花板在 77 GB/s 左右,跑 14B 模型时每秒要搬动几十 GB 的权重数据,内存子系统成了真正的瓶颈。M4 Max 的统一内存之所以能在 64GB 配置下跑 DeepSeek-R2 IQ4_XS 量化版,就是因为带宽做到 400 GB/s 以上,普通手机根本够不到这个量级(参考《18.7秒后,M4 Max吐出第一个字》)。
Arm Lumex CSS 的解法是把 CPU、GPU、NPU 的内存访问路径统一规划,从 IP 层面就考虑带宽调度。但这只是"参考设计"——手机厂商买不买账,还要看高通和联发科愿意让出多少定制空间。
三家手机芯片厂商的真实处境
高通的策略是"NPU 越做越强,但散热问题自己扛"。骁龙 8 Gen5 的 NPU 算力堆到了 60 TOPS 以上,但热设计被推到了手机厂商手里。OEM 厂商要么加大 VC 均热板,要么降频运行,没有第三条路。
联发科走的是性价比路线,天玑 9500+ 在中端市场铺得很开,但 NPU 算力和高通的差距明显。当 Lumex CSS 把中端 IP 一起打包时,联发科的护城河会被进一步压缩——毕竟 Arm 自己已经把"参考设计"的价格压得很低了。
苹果是另一个极端。A 系列芯片一直坚持自研 NPU,且因为软硬件一体,端侧 AI 体验在 iPhone 上跑得最顺。但根据供应链消息,苹果在 2nm 工艺上的推进并不顺利,2026 年下半年能不能在 iPhone 18 上兑现承诺,还要打个问号。
Arm 亲自下场造数据中心芯片后,Meta 这种大客户会优先采购自家产品。对高通、联发科来说,Arm 不再是"绝对中立"的 IP 提供方,而是一个在云端有自己产品、在端侧又卖 CSS 的复杂角色。
IP 授权模式的"信任折损"
Arm 的商业模式建立在"中立 IP 提供方"这个身份上。客户花钱买图纸,Arm 不下场抢客户的市场,这个默契维持了 30 多年。
2026 年的现实是:Arm 自研芯片瞄准数据中心,这恰好是高通、Nvidia 都在抢的市场。虽然 Arm 强调"自研芯片只服务特定客户",但商业世界里,"中立"一旦被打破,信任折损是单向的。
对手机厂商来说,更现实的担忧是:Lumex CSS 会不会在某一天悄悄变成"Arm 推荐方案",让 IP 授权的价格谈判变得不对等?
孙正义显然想借 AI 热度把 Arm 的估值再推一推。据 Moomoo 报道,软银对 Arm 的 AI 故事寄予厚望。但资本市场对 Arm 估值能否兑现,核心看的是它在 AI 时代的角色定位——是继续做"卖铲子的人",还是变成"挖金子的人"。
端侧 AI 的下一个变量
回到手机厂商的实际问题:2026 年下半年,14B 以上模型能不能在手机上"真正可用"?
跑分层面,骁龙 8 Gen5 已经能做到。但"能用"和"好用"之间,隔着三个没填完的坑:散热、内存带宽、以及一套至今没人能用的跨平台 SDK(详见《47℃的摄像头和一套没人用的SDK》)。Arm 的 Lumex CSS 试图在 IP 层面解决前两个,但 SDK 这件事,需要整个生态一起动。
手机厂商看完 Arm 的路线图,焦虑的不是"Arm 要抢我的市场",而是"Arm 的路线图,恰好印证了端侧 AI 的瓶颈在我这里"。当 IP 大爷都开始亲自下场,意味着这个市场的游戏规则正在重写——而重写的成本,不会只由 Arm 自己承担。
参考来源:
- 《麻省理工科技评论》中文版,2026 年 5 月,"ARM 计划自研芯片,剑指 AI 芯片市场"
- 21 财经,2025 年 9 月,"Arm 推出 Lumex CSS 平台"
- EET-China,2026 年 6 月,"Arm 不再只卖图纸"
- Moomoo,2026 年 7 月,"孙正义欲蹭 AI 热度拔 Arm 估值"
研究文档(引用来源信息)
Arm 官方信息
- Arm Lumex CSS 平台:2025年9月推出,为旗舰级智能手机及下一代个人计算设备提供端侧 AI 加速,包含 CPU/GPU/NPU 的全套 IP
- Arm 自研芯片:CEO Rene Haas 预计 2026 年夏季正式公布,面向数据中心 CPU,Meta 据传为首位客户,台积电代工
- 商业模式:从"卖图纸"到"卖整套参考设计"再到"亲自下场造芯片"的三层身份转变
端侧 AI 技术瓶颈数据
- 骁龙 8 Gen5 实测:14B 模型功耗 5.8W,但 SoC 热点横向串扰至摄像头模组,温度 47.2℃
- LPDDR5X 带宽:约 77 GB/s,成为 14B 模型部署的瓶颈
- M4 Max 内存带宽:400 GB/s 以上,可跑 DeepSeek-R2 IQ4_XS 量化版
- 骁龙 8 Gen5 NPU 算力:60 TOPS 以上
行业竞争格局
- 高通:NPU 算力领先,但散热问题由 OEM 承担
- 联发科:天玑 9500+ 走性价比路线,NPU 算力与高通有差距
- 苹果:A 系列自研 NPU,软硬件一体体验最佳,但 2nm 工艺推进不顺利
- Arm 角色转变风险:从"中立 IP 提供方"到"云端有自家产品、端侧卖 CSS"的复杂角色,可能导致客户信任折损